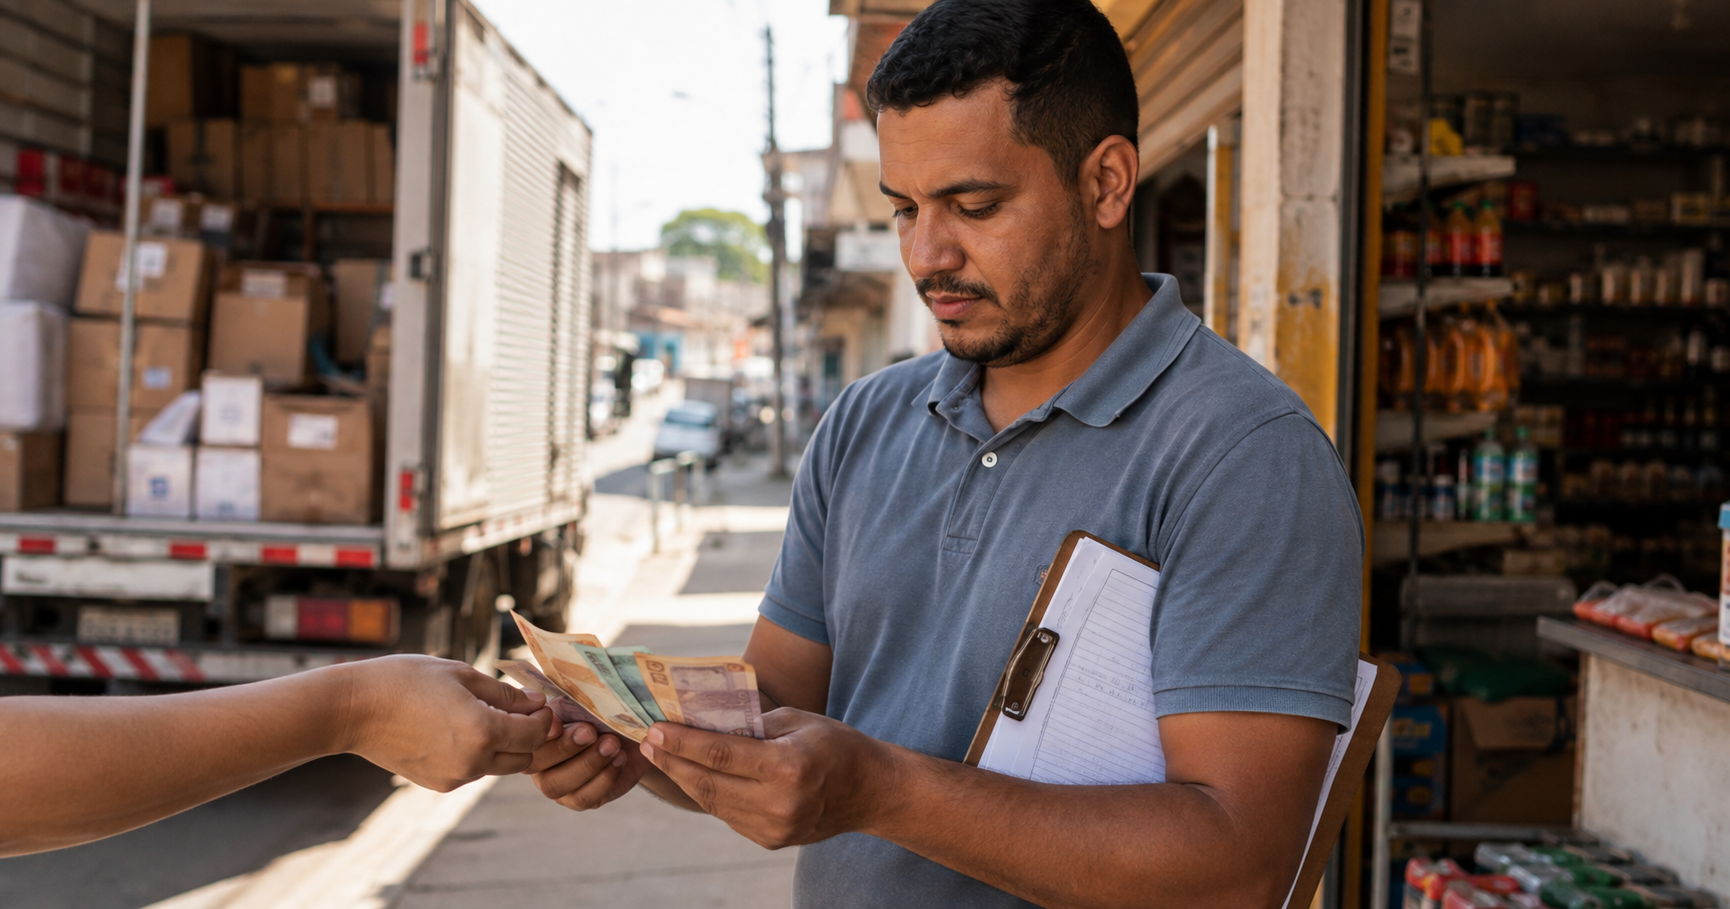

O motorista chega ao cliente para realizar uma entrega. A mercadoria é conferida, o cliente informa que fará o pagamento em dinheiro e entrega várias cédulas ao trabalhador.
O motorista conta o valor, recebe o pagamento, entrega o comprovante e continua sua rota.
Esses valores são recebidos pelo motorista em nome da empresa e não passam a pertencer ao trabalhador. Por isso, devem ser preservados e integralmente entregues na prestação de contas. O motorista não pode utilizar, gastar, reter ou compensar por conta própria qualquer parcela do dinheiro recebido dos clientes, salvo quando existir procedimento previamente ajustado e expressamente autorizado pela empresa.
No final do expediente, retorna à empresa e presta contas dos valores recebidos durante o dia.
Nesse momento, o setor financeiro informa que uma das cédulas é falsa.
A consequência?
A empresa desconta o valor diretamente do salário do motorista.
Essa situação acontece em operações de entrega nas quais, além de dirigir, descarregar e conferir documentos, o motorista também acaba assumindo a tarefa de receber pagamentos dos clientes.
Mas existe uma pergunta importante:
a empresa pode simplesmente transferir para o motorista o prejuízo de toda nota falsa recebida durante uma entrega?
Não automaticamente.
O fato de uma cédula falsa ter sido encontrada entre os valores entregues pelo motorista não significa, por si só, que ele tenha causado culposamente o prejuízo.
É necessário analisar as condições em que o pagamento foi recebido, os procedimentos estabelecidos pela empresa, os recursos disponíveis para identificar falsificações e a existência ou não de responsabilidade efetiva do trabalhador.
Preste bastante atenção nesse ponto.
Receber dinheiro do cliente não transforma automaticamente o motorista em garantidor de que nenhuma cédula falsa entrará na operação da empresa.
Fale com um advogado trabalhista especialista se esse desconto já aconteceu com você.
O que o Artigo 462 da CLT Diz sobre Descontos no Salário?
O ponto de partida é o artigo 462 da CLT.
A regra estabelece que o empregador não pode efetuar descontos nos salários do empregado, salvo nas hipóteses legalmente admitidas.
Quando existe dano causado pelo empregado, o §1º do artigo 462 estabelece que o desconto será lícito quando essa possibilidade tiver sido acordada ou na ocorrência de dolo do trabalhador.
Mas existe uma diferença fundamental entre existir um prejuízo e esse prejuízo ter sido causado pelo empregado.
Essa distinção é essencial. Saiba mais sobre o desconto salarial do motorista em geral.
Imagine que a empresa receba uma nota falsa de R$ 100.
Existe um prejuízo econômico.
Isso é evidente.
Mas ainda precisamos responder outra pergunta:
qual foi a conduta do motorista que causou esse prejuízo?
Não podemos simplesmente eliminar essa etapa do raciocínio.
Encontrar uma Nota Falsa na Prestação de Contas Não Prova Culpa do Motorista
Vamos pensar na rotina real de um motorista entregador.
Imagine Carlos, motorista de uma distribuidora.
Ele realiza várias entregas durante o dia.
Em determinado estabelecimento, o cliente precisa pagar R$ 1.500 em dinheiro.
Carlos recebe diversas cédulas.
Nesse momento, Carlos está apenas recebendo, em nome da empresa, os valores pagos pelo cliente. O dinheiro deve permanecer sob sua guarda até a prestação de contas e não pode ser utilizado para despesas pessoais, compensações ou qualquer outra finalidade particular, a menos que a própria empresa tenha previamente estabelecido e autorizado procedimento diferente.
Ele não está dentro de uma agência bancária.
Não possui equipamento específico para conferência.
Pode estar na porta de um supermercado, restaurante, comércio ou outro estabelecimento.
Confere os valores e segue sua rota.
Horas depois, quando entrega o dinheiro à empresa, uma máquina ou um empregado especializado identifica uma cédula suspeita.
É correto concluir imediatamente que Carlos deve pagar?
Não.
Antes de qualquer desconto, é necessário compreender quais condições a própria empresa oferecia para que o trabalhador pudesse identificar uma falsificação.
Esse ponto muda completamente a análise.
A Empresa Fornecia Meios para Identificar uma Nota Falsa?
Essa é uma das primeiras perguntas que eu faria em um caso desse tipo.
Se a empresa exige que o motorista receba dinheiro, também precisamos analisar como ela organiza essa atividade.
O trabalhador recebeu treinamento?
Existia procedimento para conferência das cédulas?
A empresa fornecia algum recurso para identificação de falsificações?
Existia local seguro para conferência detalhada? Nesse ponto relembramos que muitas vezes o motorista está no meio da rua.
O motorista tinha autonomia para recusar uma nota suspeita?
O que deveria fazer em caso de dúvida?
Poderia telefonar para a empresa?
O cliente poderia realizar o pagamento por outro meio?
Existia pressão para receber rapidamente e continuar a rota?
Todas essas circunstâncias são importantes.
Imagine uma empresa que simplesmente diga:
“Receba o dinheiro e, se aparecer nota falsa, você paga.”
Essa política merece uma análise bastante crítica à luz da proteção salarial estabelecida pela CLT.
A empresa estaria colocando sobre o trabalhador todo o risco decorrente de pagamentos em espécie, independentemente das condições fornecidas para identificar uma falsificação.
O Risco de Receber Pagamentos em Dinheiro Faz Parte da Atividade Empresarial?
Esse também é um ponto importante.
O artigo 2º da CLT estabelece a figura do empregador como aquele que assume os riscos da atividade econômica.
Quando uma empresa decide vender mercadorias e aceitar pagamentos em espécie, existem riscos inerentes a essa modalidade de operação.
Pode haver erro na contagem.
Pode haver tentativa de fraude.
Pode existir falsificação de moeda. Veja também se motorista pode transportar dinheiro vivo durante o trabalho.
Isso não significa que o trabalhador jamais possa responder por prejuízo que efetivamente tenha causado.
Mas existe uma diferença enorme entre responsabilizar um empregado por uma conduta comprovadamente culposa ou dolosa e transferir genericamente para ele todo risco financeiro da operação.
O Contrato Pode Dizer que Toda Nota Falsa Será Descontada?
A existência de uma cláusula contratual é relevante, mas não significa que qualquer desconto esteja automaticamente autorizado.
Isso precisa ficar muito claro.
O §1º do artigo 462 da CLT admite desconto por dano causado pelo empregado quando essa possibilidade tiver sido acordada.
Mas ainda estamos falando de dano causado pelo empregado.
A cláusula contratual não deveria funcionar como uma autorização para presumir responsabilidade em qualquer prejuízo.
Uma coisa é existir autorização para desconto quando comprovado dano causado pelo empregado.
Outra, bastante diferente, seria estabelecer:
“Qualquer nota falsa recebida será obrigatoriamente paga pelo motorista.”
Nesse segundo cenário, praticamente desaparece qualquer investigação sobre culpa. Vale comparar com a lógica de quem paga a multa de trânsito do motorista, que segue raciocínio semelhante.
E se Houver Dolo do Motorista?
A situação muda completamente.
Se ficar comprovado, por exemplo, que o empregado sabia que a nota era falsa, participou de fraude ou deliberadamente aceitou a cédula com alguma finalidade ilícita, estamos diante de um cenário muito diferente.
O próprio artigo 462, §1º, trata expressamente da ocorrência de dolo.
Portanto, é necessário separar três situações.
Uma é o motorista que recebe, de boa-fé, uma falsificação difícil de perceber e não dispõe de recursos adequados.
Outra é o empregado que age com negligência diante de procedimentos e condições efetivamente oferecidos pela empresa.
E outra completamente diferente é uma fraude intencional.
Colocar todas essas situações na mesma categoria seria juridicamente incorreto.
Também é importante separar a discussão sobre a nota falsa de uma situação completamente diferente: a utilização indevida, pelo motorista, dos valores que recebeu dos clientes em nome da empresa. Como regra, esse dinheiro deve ser integralmente preservado e repassado no fechamento da rota. Eventual utilização desses valores somente pode ocorrer quando houver procedimento previamente ajustado e autorização da empresa.
A Empresa Precisa Provar de Qual Motorista Veio Aquela Nota?
Existe ainda uma questão probatória anterior.
A empresa precisa conseguir demonstrar que aquela cédula efetivamente fazia parte dos valores entregues por determinado trabalhador.
Imagine uma operação em que vários motoristas retornam ao mesmo tempo.
O dinheiro é recebido pelo setor financeiro e colocado junto antes de uma conferência individual adequada.
Posteriormente aparece uma nota falsa.
De quem veio aquela nota?
Não se pode simplesmente escolher um empregado e descontar o valor sem que exista rastreabilidade mínima da prestação de contas.
Esse ponto pode ser especialmente importante quando a empresa não possui recibos, fechamento individual, conferência na presença do motorista ou outro mecanismo capaz de identificar a origem da cédula.
O Motorista Deve Acompanhar a Conferência do Dinheiro?
Do ponto de vista probatório, essa informação pode ser bastante relevante.
Imagine que Carlos entregue R$ 5 mil no fechamento da rota.
O empregado do financeiro recebe o envelope e diz que fará a conferência depois.
No dia seguinte, aparece um desconto de R$ 200 por “nota falsa”.
Carlos não viu a conferência.
Não sabe qual cédula foi identificada.
Não recebeu qualquer documento.
Não sabe sequer de qual cliente supostamente veio o dinheiro.
Uma situação assim possui problemas evidentes de prova.
Quanto mais unilateral for o procedimento utilizado pela empresa, maior será a necessidade de examinar cuidadosamente como ela atribuiu aquele prejuízo especificamente ao empregado.
E se o Motorista Assinar um Vale Autorizando o Desconto?
Também não devemos presumir que a assinatura resolva tudo.
É preciso saber em quais circunstâncias esse documento foi apresentado.
Houve possibilidade real de contestar?
O trabalhador recebeu informações sobre a cédula?
A empresa demonstrou sua origem?
Havia algum procedimento de apuração?
Ou simplesmente informou:
“Apareceu nota falsa. Assine aqui.”
Em precedente envolvendo diferenças e avarias de mercadorias, o TST analisou inclusive argumento empresarial baseado na assinatura de vales e autorizações de desconto. Ainda assim, prevaleceu a necessidade de demonstração de que o prejuízo decorreu efetivamente da ação do trabalhador. Veja a decisão do TST sobre desconto por avarias.
Portanto, cada documento precisa ser analisado dentro do contexto em que foi produzido.
O Desconto Pode Aparecer Escondido no Holerite
Outro cuidado importante é verificar como a empresa registra esses valores.
Nem sempre aparece escrito:
“desconto de nota falsa”.
Podem ser utilizadas rubricas como “diferença de caixa”, “vale”, “diferença de numerário”, “desconto diversos”, “acerto de rota” ou outras nomenclaturas internas.
Por isso, o motorista deve guardar os contracheques. Veja também os prejuízos de receber salário por fora, que seguem lógica parecida de valores escondidos na folha.
Também é recomendável preservar documentos de prestação de contas, mensagens, comprovantes das entregas e qualquer comunicação na qual a empresa informe a existência da nota falsa e a realização do desconto.
Esses documentos podem ser fundamentais para reconstruir posteriormente o que aconteceu.
O Motorista Pode Pedir a Devolução do Dinheiro Descontado?
Quando o desconto não atende aos requisitos legais, pode existir discussão judicial para restituição dos valores.
Mas isso depende da análise concreta.
É necessário verificar:
como o motorista recebia os pagamentos;
se havia autorização contratual;
se recebia quebra de caixa;
quais procedimentos eram estabelecidos;
quais recursos eram fornecidos;
como a empresa identificava as notas falsas;
se houve apuração da responsabilidade;
e como o desconto foi realizado.
Converse com um advogado especialista para avaliar se o seu desconto atende a esses requisitos.
Um Exemplo Prático: o Caso do Carlos
Imagine Carlos, motorista de uma distribuidora.
Além de entregar os produtos, ele recebe pagamentos em dinheiro.
Os valores recebidos pertencem à empresa. Carlos deve conservá-los e entregá-los integralmente na prestação de contas, sem utilizá-los para despesas próprias ou outras finalidades, salvo se houver procedimento previamente ajustado e expressamente autorizado pela empresa.
A empresa não fornece qualquer equipamento para verificação das cédulas.
Também não realiza treinamento específico.
Durante uma entrega, um cliente paga R$ 1.200.
Carlos conta as notas e segue viagem.
Ao retornar, entrega integralmente os valores recebidos ao setor financeiro.
Depois, a empresa informa que uma nota de R$ 100 era falsa e desconta esse valor do próximo salário.
Não existe investigação.
A empresa não demonstra qualquer negligência específica.
O argumento é simplesmente:
“Você recebeu, então você paga.”
Esse é exatamente o tipo de situação em que o desconto merece ser questionado.
Agora imagine uma situação diferente.
A empresa possui procedimento específico, fornece os meios necessários, treina os empregados, existe autorização contratual aplicável e consegue demonstrar concretamente que o motorista descumpriu de forma culposa uma regra que poderia ter evitado o prejuízo.
Nesse caso, a análise pode chegar a outra conclusão.
Percebe como isso é importante?
O ponto decisivo não é apenas saber se a nota era falsa. É descobrir se existe fundamento jurídico e prova suficiente para colocar aquele prejuízo na conta do trabalhador.
Conclusão: Nota Falsa Não é Dívida Automática do Motorista
Motoristas entregadores podem assumir diversas responsabilidades durante uma rota.
Além de conduzir o caminhão, muitos descarregam mercadorias, conferem documentos, recolhem comprovantes e recebem pagamentos dos clientes.
O recebimento desses pagamentos, porém, não autoriza o motorista a dispor livremente do dinheiro. Os valores pertencem à empresa e, em regra, devem ser integralmente preservados e entregues na prestação de contas, salvo procedimento diferente previamente ajustado e autorizado.
Mas o acúmulo dessas tarefas não significa que o trabalhador se torne automaticamente responsável por qualquer prejuízo ocorrido durante a operação.
Se um cliente entrega uma nota falsa, é necessário analisar as circunstâncias.
A empresa fornecia treinamento?
Havia meios adequados de conferência?
A falsificação era perceptível?
O motorista podia recusar a cédula?
Existe prova de negligência?
Há autorização contratual?
O trabalhador recebe quebra de caixa?
A empresa consegue demonstrar que aquela nota realmente veio da prestação de contas daquele motorista?
Essas perguntas precisam ser respondidas antes de concluir que o desconto é legítimo.
O artigo 462 da CLT protege o salário do empregado e disciplina especificamente os descontos relacionados a danos causados pelo trabalhador.
Por isso, cada situação precisa ser analisada individualmente.
Para o motorista que apenas recebe pagamentos durante as entregas, sem estrutura adequada para verificar cédulas e sem demonstração concreta de culpa, não é juridicamente seguro presumir que toda nota falsa encontrada pela empresa possa simplesmente ser descontada de seu salário.
Se os descontos já estão acontecendo, é importante guardar holerites, documentos de prestação de contas, mensagens, recibos e informações sobre o procedimento utilizado pela empresa.
O salário não deve funcionar como um seguro contra todos os riscos comerciais assumidos pelo empregador.
Receber uma nota falsa é um fato. Responsabilizar juridicamente o motorista por ela é outra questão, e essa responsabilidade precisa ter fundamento e prova. Veja como outro motorista consegue seus direitos na Justiça.
Busque sempre o apoio de um advogado previdenciário ou trabalhista especializado. Agende uma consulta com um advogado e leve holerites, comprovantes e mensagens para uma análise completa do seu caso.
Perguntas Frequentes sobre Nota Falsa e Desconto do Motorista
| Pergunta | Resposta |
|---|---|
| A empresa pode descontar do motorista toda nota falsa recebida? | Não automaticamente. O artigo 462 da CLT só permite o desconto quando há dano comprovadamente causado pelo empregado, por acordo prévio ou dolo — não basta a nota ter sido encontrada na prestação de contas. |
| O motorista é obrigado a identificar notas falsas? | Não existe essa obrigação automática. É preciso avaliar se a empresa fornecia treinamento, equipamento de conferência e condições adequadas para identificar a falsificação. |
| Assinar um vale autoriza o desconto da nota falsa? | Não necessariamente. É preciso analisar em que circunstâncias o documento foi assinado e se houve real possibilidade de contestação. |
| O contrato pode prever desconto automático por nota falsa? | A cláusula é relevante, mas não substitui a comprovação do dano causado pelo empregado, conforme o parágrafo 1º do artigo 462 da CLT. |
| Como provar que o desconto da nota falsa foi indevido? | Holerites, documentos de prestação de contas, mensagens e comprovantes de entrega ajudam a demonstrar as condições em que o pagamento foi recebido. |
| O desconto sempre aparece com o nome “nota falsa” no holerite? | Não. Pode aparecer sob rubricas como “diferença de caixa”, “vale” ou “acerto de rota” — por isso é importante guardar os contracheques. |
| O que fazer se descontaram uma nota falsa do meu salário? | Reúna holerites, comprovantes e mensagens sobre o ocorrido. Para saber se o desconto foi legítimo, converse com um advogado especialista. |